Thuế môn bài (tên gọi pháp lý chính thức là lệ phí môn bài) đã chính thức được bãi bỏ hoàn toàn từ ngày 01/01/2026, giải phóng toàn bộ các tổ chức, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh khỏi nghĩa vụ nộp khoản phí này cho năm 2026 và các năm tiếp theo.
Dù nghĩa vụ nộp phát sinh từ năm 2026 không còn hiệu lực, người nộp thuế vẫn cần nắm rõ các căn cứ pháp lý mới cùng cách xử lý khoản nợ tồn đọng từ năm 2025 trở về trước qua phần phân tích chi tiết dưới đây.
Thuế môn bài (lệ phí môn bài) là gì?
Thuế môn bài (sau này được đổi tên thành lệ phí môn bài theo Luật Phí và Lệ phí) là khoản thu định kỳ hằng năm thu vào các tổ chức, cá nhân hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ. Mục đích cốt lõi của khoản thu này là nhằm kiểm soát, xác nhận tính hợp pháp của cơ sở kinh doanh khi tham gia vào nền kinh tế. Mức nộp trước đây được phân hạng dựa trên vốn điều lệ/vốn đầu tư đăng ký đối với tổ chức, hoặc doanh thu hằng năm đối với hộ và cá nhân kinh doanh.
Sự thay đổi quan trọng nhất từ thời điểm năm 2026 chính là văn bản pháp lý chính thức bãi bỏ nghĩa vụ này, đánh dấu bước ngoặt lớn trong cải cách thủ tục hành chính.
Chính thức bãi bỏ lệ phí môn bài từ 01/01/2026
Nhằm tinh gọn hệ thống chính sách thuế và giảm bớt gánh nặng chi phí cho các chủ thể kinh doanh, Nhà nước đã áp dụng quy định mới hủy bỏ hoàn toàn lệ phí môn bài trên phạm vi toàn quốc.
Kể từ ngày 01/01/2026, các tổ chức, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh không phải nộp lệ phí môn bài đối với năm 2026 và các năm tiếp theo. Đồng thời, người nộp thuế cũng không phải lập và nộp hồ sơ khai lệ phí môn bài cho các kỳ tính thuế từ năm 2026 trở đi. Theo hướng dẫn cập nhật từ Cục Thuế, các hệ thống kê khai trực tuyến đã chính thức đóng cổng tiếp nhận tờ khai Mẫu 01/LPMB đối với kỳ tính thuế 2026. 
Khoản lệ phí môn bài của năm 2025 trở về trước vẫn phải hoàn thành
Việc bãi bỏ nghĩa vụ từ năm 2026 không đồng nghĩa với việc xóa bỏ các khoản nghĩa vụ phát sinh chưa hoàn thành từ năm 2025 trở về trước. Kế toán doanh nghiệp và chủ hộ kinh doanh cần phân định rõ các mốc thời gian để xử lý chuẩn xác.
Đối tượng chịu thuế môn bài (áp dụng đến hết 2025)
Trong giai đoạn áp dụng tính đến hết ngày 31/12/2025, các đối tượng chịu khoản lệ phí này bao gồm:
- Doanh nghiệp được thành lập theo quy định của Luật Doanh nghiệp.
- Hợp tác, liên hiệp hợp tác xã và các đơn vị sự nghiệp.
- Chi nhánh, văn phòng đại diện, địa điểm kinh doanh của các tổ chức kinh tế.
- Hộ gia đình, cá nhân hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.
Mức thu lệ phí môn bài áp dụng đến hết 2025
Khung mức thu cố định áp dụng cho các kỳ tính thuế từ 2025 trở về trước được phân chia cụ thể theo bảng dưới đây:
| Nhóm đối tượng | Căn cứ phân loại | Mức lệ phí/năm (VNĐ) |
| Tổ chức, Doanh nghiệp | Vốn điều lệ/đầu tư trên 10 tỷ đồng | 3.000.000 |
| Tổ chức, Doanh nghiệp | Vốn điều lệ/đầu tư từ 10 tỷ đồng trở xuống | 2.000.000 |
| Chi nhánh, VPĐD, ĐĐKD | Đơn vị phụ thuộc tổ chức | 1.000.000 |
| Hộ, cá nhân kinh doanh | Doanh thu trên 500 triệu đồng/năm | 1.000.000 |
| Hộ, cá nhân kinh doanh | Doanh thu từ trên 300 đến 500 triệu đồng/năm | 500.000 |
| Hộ, cá nhân kinh doanh | Doanh thu từ trên 100 đến 300 triệu đồng/năm | 300.000 |
Nộp khoản lệ phí môn bài còn thiếu
Doanh nghiệp và hộ kinh doanh thuộc diện phải nộp năm 2025 nhưng chưa hoàn thành nghĩa vụ cần khẩn trương thực hiện nộp hồ sơ khai đúng mẫu và nộp đủ số tiền còn thiếu vào Ngân sách Nhà nước theo đúng Nghị định 139/2016/NĐ-CP và Thông tư 80/2021/TT-BTC. Trường hợp chậm nộp sẽ tiếp tục bị tính tiền chậm nộp với mức 0,03%/ngày trên số tiền thuế chậm nộp theo quy định của Luật Quản lý thuế.
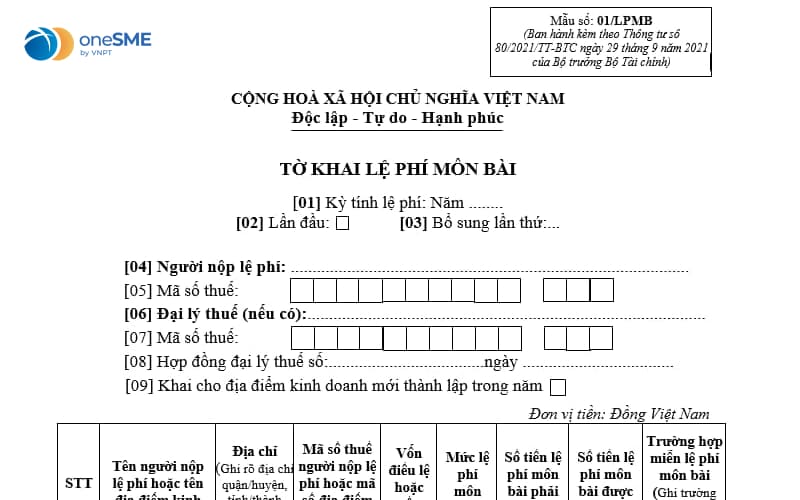
Bên cạnh việc dừng thu, thực tế vận hành năm 2026 đặt ra nhiều tình huống phát sinh mà người nộp thuế cần đặc biệt chú ý để tránh nhầm lẫn.
Những lưu ý sau khi lệ phí môn bài được bãi bỏ
Để quản lý hồ sơ thuế minh bạch và không phát sinh các tranh chấp hành chính không đáng có, người nộp thuế cần ghi nhớ 5 điểm cốt lõi sau:
- Không nộp hồ sơ khai từ năm 2026: Kế toán tuyệt đối không lập tờ khai Mẫu 01/LPMB cho kỳ tính thuế 2026, tránh làm xáo trộn dữ liệu trên hệ thống cơ quan thuế.
- Doanh nghiệp, hộ kinh doanh thành lập năm 2025: Nếu thuộc diện được miễn lệ phí môn bài năm đầu thành lập (2025), sang năm 2026 sẽ đương nhiên không phải nộp do quy định đã bãi bỏ.
- Hủy bỏ hạn nộp 30/01 hằng năm: Mốc thời hạn nộp lệ phí môn bài ngày 30/01 quen thuộc hằng năm chính thức không còn hiệu lực áp dụng từ năm 2026.
- Khoản nợ cũ không tự động được xóa: Các khoản nợ lệ phí môn bài tính đến hết ngày 31/12/2025 vẫn lưu trên hệ thống quản lý thuế tập trung (TMS) và bắt buộc phải xử lý dứt điểm.
- Bãi bỏ lệ phí môn bài không đồng nghĩa miễn tất cả các loại thuế: Việc dừng thu khoản lệ phí này chỉ là hình thức giảm bớt thủ tục phụ, các sắc thuế cốt lõi khác vẫn phải kê khai và quyết toán đầy đủ.
Sau khi quy định bãi bỏ lệ phí môn bài có hiệu lực, câu hỏi được nhiều doanh nghiệp và hộ kinh doanh đặt ra là những nghĩa vụ thuế phát sinh chính nào sẽ thay thế và cần tập trung quản lý từ năm 2026.
Từ 2026, hộ kinh doanh và doanh nghiệp cần nộp những loại thuế nào?
Khi lệ phí môn bài được bãi bỏ, tiêu điểm quản lý tài chính của các chủ thể kinh doanh sẽ dồn vào các sắc thuế trực tiếp phát sinh từ hoạt động sản xuất, kinh doanh thực tế.
Nghiên cứu từ Hiệp hội Tư vấn Thuế cho thấy, việc tập trung tối ưu hóa quy trình kê khai các sắc thuế chính giúp doanh nghiệp giảm đến 40% thời gian xử lý hồ sơ cuối năm. Các nghĩa vụ thuế trọng yếu từ năm 2026 bao gồm:
- Thuế Giá trị gia tăng (GTGT): Khê khai theo phương pháp khấu trừ hoặc trực tiếp dựa trên doanh thu thực tế phát sinh.
- Thuế Thu nhập doanh nghiệp (TNDN) / Thuế Thu nhập cá nhân (TNCN): Tính trên lợi nhuận thuần đối với doanh nghiệp hoặc tỷ lệ phần trăm doanh thu đối với hộ kinh doanh.
- Thuế Tài nguyên, Thuế Tiêu thụ đặc biệt, Thuế Xuất nhập khẩu: Áp dụng tùy theo đặc thù ngành nghề kinh doanh cụ thể.
Đồng hành cùng lộ trình số hóa quản lý thuế, giải pháp VNPT HKD và hệ sinh thái chuyển đổi số trên oneSME cung cấp đầy đủ công cụ quản lý bán hàng, khởi tạo hóa đơn điện tử từ máy tính tiền và tự động lập tờ khai thuế GTGT, TNCN. Điều này giúp các hộ kinh doanh và doanh nghiệp dễ dàng chuẩn hóa toàn bộ nghĩa vụ thuế phát sinh từ năm 2026 một cách chính xác, minh bạch.
Nhằm giúp người nộp thuế giải quyết nhanh các tình huống vướng mắc phát sinh trong quá trình chuyển tiếp chính sách, dưới đây là phần giải đáp chi tiết từ chuyên gia.
Câu hỏi thường gặp (FAQ)
Năm 2026 doanh nghiệp có phải nộp thuế môn bài không?
Tất cả các doanh nghiệp, tổ chức kinh tế, hộ và cá nhân kinh doanh hoàn toàn không phải nộp thuế môn bài cho năm 2026 và các năm về sau.
Đã nộp nhầm lệ phí môn bài cho năm 2026 thì xử lý thế nào?
Trường hợp đã trót nộp tiền lệ phí môn bài năm 2026 vào Ngân sách Nhà nước, người nộp thuế lập hồ sơ đề nghị hoàn trả khoản thu nộp thừa hoặc làm thủ tục bù trừ vào các nghĩa vụ thuế khác (như thuế GTGT, TNDN) theo quy định tại Điều 25 Thông tư 80/2021/TT-BTC.
Hồ sơ lệ phí môn bài của năm 2025 đến hạn trong năm 2026 có phải hoàn thành không?
Tất cả hồ sơ khai và tiền lệ phí môn bài thuộc kỳ tính thuế năm 2025 trở về trước nếu chưa hoàn thành đều bắt buộc phải kê khai và nộp đủ theo đúng quy định cũ.
Bỏ lệ phí môn bài có đồng nghĩa không mất phí đăng ký kinh doanh không?
Việc bãi bỏ lệ phí môn bài là chính sách về thuế, hoàn toàn độc lập với lệ phí đăng ký doanh nghiệp hay lệ phí cấp giấy phép hoạt động khi thành lập mới theo quy định của Luật Doanh nghiệp.
Thuế môn bài được bãi bỏ chính thức từ năm 2026 là bước đi quan trọng trong nỗ lực cải cách thủ tục hành chính, giúp các doanh nghiệp và hộ kinh doanh giảm bớt gánh nặng chi phí để tập trung nguồn lực phát triển hoạt động sản xuất kinh doanh. Việc chủ động rà soát, dứt điểm các khoản nghĩa vụ tồn đọng của năm 2025 trở về trước và ứng dụng các giải pháp phần mềm kê khai thuế hiện đại trên oneSME sẽ giúp đơn vị duy trì tính tuân thủ pháp lý an toàn, bền vững trong kỷ nguyên số.